
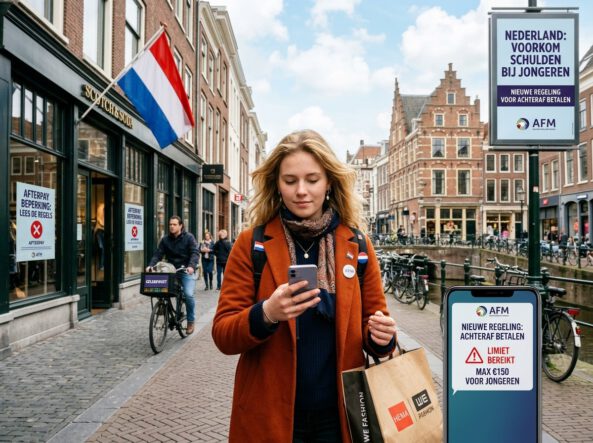
Hollanda'da gençlerin kontrolsüz borçlanmasını önlemek amacıyla alışverişlerde sonradan ödeme sistemlerine yönelik yeni bir düzenleme hayata geçiriliyor.
HABER: Mesut Kapar
Klarna gibi Buy Now Pay Later (BNPL) hizmeti sunan şirketler, 20 Kasım'dan itibaren müşterilerinin yaşını doğrulamak ve 100 euronun üzerindeki alışverişlerde kredi değerliliği kontrolü yapmak zorunda olacak. Yeni Avrupa düzenlemesiyle 18 yaşından küçüklerin bu ödeme yöntemlerini kullanması yasaklanırken, finansal açıdan risk altında bulunan gençlerin korunması hedefleniyor.
Klarna ve sonradan ödeme sistemlerine yeni kısıtlamalar geliyor
Hollanda'da internet üzerinden alışveriş yaparken sıkça kullanılan Klarna gibi sonradan ödeme hizmetleri, yeni düzenlemeyle daha sıkı denetime tabi tutulacak. 20 Kasım itibarıyla Buy Now Pay Later (BNPL) sistemi üzerinden ödeme kabul eden şirketler, müşterilerinin yaşını doğrulamakla yükümlü olacak.
Yeni kurallara göre 100 euronun üzerindeki alışverişlerde tüketicilerin kredi değerliliği de kontrol edilecek. Böylece mevcut borçları bulunan veya ödeme güçlüğü yaşama ihtimali yüksek olan kişilerin kontrolsüz şekilde yeni borç altına girmesinin önüne geçilmesi amaçlanıyor. Hollanda Finansal Piyasalar Otoritesi (AFM), yeni uygulamaların tüketiciler açısından fazla zaman kaybına yol açmasının beklenmediğini belirtiyor. Şirketlerin yaş doğrulama ve kredi kontrollerini mümkün olduğunca hızlı ve kullanıcı dostu şekilde gerçekleştirmeye çalışacağı ifade ediliyor. Ancak yeni düzenlemeyle birlikte tüketicilerin herhangi bir değerlendirmeye tabi tutulmadan yüksek tutarlı alışverişleri Klarna üzerinden gerçekleştirmesi artık mümkün olmayacak.
18 yaşından küçüklere sonradan ödeme yasağı uygulanacak
Yeni düzenlemenin en önemli maddelerinden biri, 18 yaşından küçüklerin BNPL sistemlerini kullanmasının kesin şekilde engellenmesi olacak.
Aslında reşit olmayan kişilerin bu ödeme yöntemlerinden yararlanması daha önce de yasaktı. Ancak mevcut yaş kontrol sistemlerindeki eksiklikler nedeniyle bazı gençler bu kontrolleri aşarak alışveriş yapabiliyordu. Yeni kurallarla birlikte şirketler, müşterilerinin 18 yaşından büyük olduğunu bağımsız yaş doğrulama yöntemleriyle kontrol etmek zorunda kalacak. Bu kapsamda Hollanda'da kullanılan iDIN gibi dijital kimlik doğrulama uygulamalarından yararlanılabilecek.
Yetkililerin bu adımla özellikle finansal deneyimi sınırlı olan gençlerin erken yaşta borçlanmasının önüne geçmeyi hedeflediği belirtiliyor. Veriler, sorunun boyutunu da ortaya koyuyor. 2023 yılında reşit olmayan kişilerin hesapları üzerinden yaklaşık 600 bin BNPL işlemi gerçekleştirildi. 2024 yılında ise 25 yaşın altındaki gençlerin neredeyse yarısına ödeme hatırlatması veya ihtar gönderildi. Aynı yaş grubundaki her beş gençten birine ise ödeme yükümlülüğünü yerine getirmediği gerekçesiyle ek masraf yansıtıldı.
100 euronun üzerindeki alışverişlerde kredi kontrolü yapılacak
Yeni düzenleme kapsamında 100 euronun üzerindeki BNPL alışverişlerinde kredi değerliliği incelemesi gerçekleştirilecek. Bu kontrolün önemli bir bölümü Hollanda'daki Kredi Kayıt Bürosu (BKR) üzerinden yapılacak. BKR sistemi sayesinde tüketicilerin mevcut kredi ve borç yükümlülükleri incelenebilecek. Böylece ödeme kapasitesi yetersiz olan kişilerin yeni bir borçlanma işlemine girmesi engellenebilecek.
Bunun yanı sıra sonradan ödeme seçeneği sunan şirketlerin müşterilerinin mali durumunu değerlendirmesi de gerekecek.
Nibud bütçe araştırma enstitüsünden Karin Radstaak, yeni düzenlemenin tüketicilerin bilinçlenmesine katkı sağlayacağını düşünüyor. Özellikle sonradan ödeme sistemlerinin bir kredi veya borçlanma yöntemi olduğunun daha açık şekilde anlatılmasını olumlu karşılıyor.
Yeni uygulamayla birlikte tüketicilere ödeme sırasında "Dikkat: Borç para almak paraya mal olur" anlamına gelen açık bir finansal uyarı gösterilecek.
Küçük alışverişler birleşerek büyük borçlara dönüşebilir
Yeni düzenlemenin önemli sınırlamalarından biri ise 100 euronun altındaki alışverişlerde kredi kontrolünün zorunlu olmaması. Utrecht Uygulamalı Bilimler Üniversitesi'nde Borçlar ve Tahsilat alanında öğretim görevlisi olan Rosanne Oomkens, bu durumun bazı riskleri beraberinde getirebileceğine dikkat çekiyor.
Oomkens'e göre tüketiciler, tek tek değerlendirildiğinde sorun yaratmayacak küçük alışverişler yapabilir. Ancak farklı alışverişlerden doğan borçlar bir araya geldiğinde kişinin bütçesini aşan ciddi bir ödeme yükü ortaya çıkabilir. Ayrıca BKR kayıtlarının tüketicilerin bütün borçlarını göstermediği de vurgulanıyor. Örneğin enerji şirketlerine veya Vergi Dairesine olan ödeme gecikmeleri her zaman BKR kayıtlarında görünmüyor. Özellikle ekonomik sıkıntı yaşayan kişilerin bu tür borçlarının bulunabileceğini belirten Oomkens, yalnızca BKR kontrolüne dayanılmasının tüketicinin gerçek mali durumunu olduğundan daha iyi gösterebileceği uyarısında bulunuyor.
Şirketler maaş bordrosu isteyebilecek, ödeme güçlüğü yaşayanlara destek verilecek
Yeni düzenlemeyle BNPL hizmeti sunan şirketlere tüketicilerin mali durumunu değerlendirme sorumluluğu da getiriliyor.
AFM'ye göre şirketler, bu değerlendirmeyi hangi yöntemle yapacaklarına kendileri karar verebilecek. Örneğin müşterilerinden maaş bordrosu talep edebilecek veya daha önce sistemlerinde bulunan finansal bilgilerden yararlanabilecek.
Bu kontroller sonucunda ödeme kapasitesinin yetersiz olduğu belirlenen kişilerin sonradan ödeme başvuruları reddedilebilecek. Bu durum, özellikle mevcut hesabı eksi bakiyede olan ve Klarna aracılığıyla yılbaşı veya Noel hediyesi almak isteyen tüketiciler açısından zorluk yaratabilir. Ancak Nibud, kısa vadede bazı tüketiciler için rahatsız edici görünse de bu tür engellemelerin daha büyük borç sorunlarının önüne geçebileceğini savunuyor.
Yeni düzenleme yalnızca alışveriş öncesindeki kontrollerle sınırlı kalmayacak. Ödeme güçlüğü yaşayan tüketicilere destek sunulması da şirketlerin sorumlulukları arasında yer alacak. Ödemesini zamanında gerçekleştiremeyen müşterilerden alınabilecek gecikme ve ödeme yükümlülüğünü yerine getirmeme masrafları toplamda en fazla 60 euro ile sınırlandırılacak. Ayrıca ödeme sorunları yaşayan tüketicilerin borç danışmanlığı ve borç yapılandırma hizmetlerine yönlendirilmesi gerekecek.
Rosanne Oomkens, düzenlemenin gerçek anlamda başarılı olmasının şirketlerin bu kuralları nasıl uygulayacağına bağlı olduğunu belirtiyor. Ödeme hatırlatmalarının tüketiciler tarafından anlaşılır olması ve borçların taksitlendirilmesi konusunda yeterli esnekliğin sağlanması gerektiğini vurguluyor.
AFM ise şirketlerin yeni düzenlemelere uyup uymadığını denetleyecek. Böylece Hollanda'da özellikle gençlerin sonradan ödeme sistemleri nedeniyle kontrolsüz borçlanmasının önüne geçilmesi hedefleniyor.
YASAL UYARI: Haber, fotoğraf ve videolarımızı link vermeden kullananlar hakkında hukuki süreç başlatılacaktır. ©ufuk.nl UMG (Ufuk Media Grubu)